Com crédito mais seletivo e famílias mais cautelosas, consumidores avaliam com mais atenção a compra de motos, enquanto crescimento dos emplacamentos reforça o papel do veículo na mobilidade e na geração de renda.
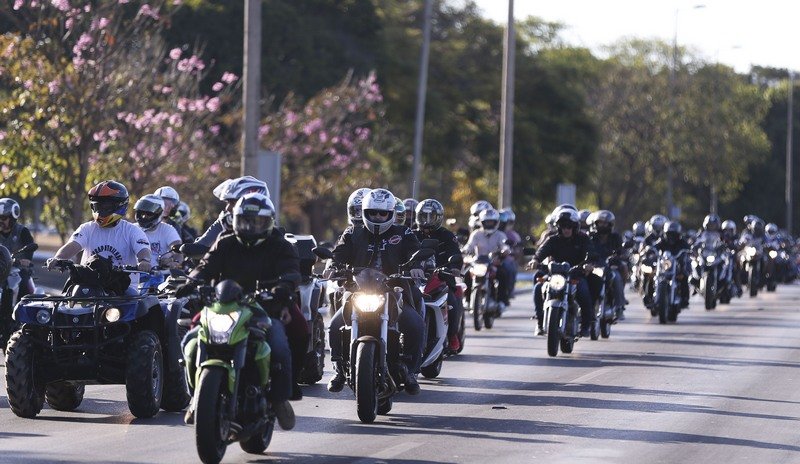
A indústria de motocicletas vive um ciclo histórico no Brasil, impulsionada pela consolidação do veículo como ferramenta de trabalho e geração de renda. Dados da Associação Brasileira dos Fabricantes de Motocicletas, Ciclomotores, Motonetas, Bicicletas e Similares (Abraciclo) mostram que o Polo Industrial de Manaus (PIM) produziu 1.254.191 unidades entre janeiro e julho de 2026 — uma alta de 9,9% frente ao mesmo período de 2025 e o melhor desempenho para os primeiros sete meses do ano desde 2008.
Desempenho e dados do setor
- Produção acumulada: 1.254.191 unidades no PIM (janeiro a julho de 2026).
- Recorde mensal: 190.794 motos fabricadas em julho de 2026 (+36% em relação a julho de 2025).
- Emplacamentos nacionais: 1.373.580 veículos licenciados no país no período (+12,3% sobre 2025).
- Predominância funcional: Modelos de baixa cilindrada (até 300cc) responderam por 78,6% do volume produzido (985.788 unidades).
A expansão do mercado é impulsionada pela economia dos aplicativos e pela busca por mobilidade eficiente. Para entregadores, autônomos e prestadores de serviços, a moto deixou de ser mero transporte para se tornar o principal ativo de trabalho.
Perfil do comprador e crédito consciente Mesmo com a alta nas vendas, o cenário de juros elevados e renda comprometida tornou o consumidor mais criterioso. Segundo Oduénavi Ribeiro, Diretor Executivo da TV Lar Motors e do Club7, o comprador atual avalia a aquisição dentro de uma lógica de investimento profissional.
“O cliente quer entender o impacto real no orçamento, avaliando entrada, prazo e valor final do compromisso. Quando a motocicleta é uma ferramenta de trabalho, o consumidor precisa calcular consumo, manutenção e o retorno financeiro que o veículo vai proporcionar”, afirma Ribeiro.
Pontos de atenção antes da compra
- Avaliar o comprometimento da renda mensal antes de assumir financiamentos.
- Comparar o custo total da operação, e não apenas o valor das parcelas.
- Projetar gastos operacionais fixos, como combustível, peças e revisões.
- Incluir equipamentos de segurança e proteção no planejamento financeiro.
- Escolher a cilindrada e o modelo adequados à atividade exercida.