Transição para IBS e CBS exige que empresas antecipem impactos sobre custos, preços e relações contratuais
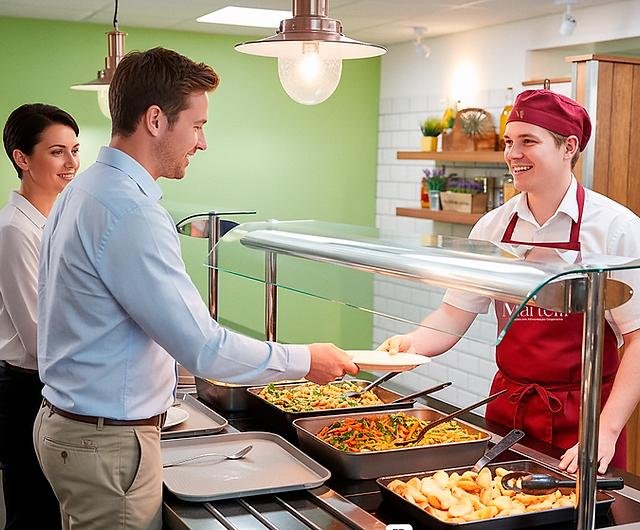
A Reforma Tributária deve provocar mudanças que vão além da substituição gradual dos tributos atuais pelo IBS e pela CBS. Na alimentação corporativa, um dos principais pontos de atenção está nos efeitos da nova sistemática sobre a formação de custos, a precificação dos serviços e a estrutura dos contratos entre empresas e fornecedores.
Um dos aspectos que merece atenção é a impossibilidade de apropriação de determinados créditos tributários, que pode alterar a composição do custo da alimentação para as empresas contratantes. O impacto, porém, não será uniforme: dependerá do modelo de operação, da composição dos custos, do regime tributário das empresas envolvidas e das características de cada contrato.
Segundo Marcos Camargo, controller da Premium Essential Kitchen, empresa especializada em gestão e infraestrutura de restaurantes corporativos, não é possível estabelecer um percentual único de impacto para o setor.
“O impacto não deve ser analisado apenas pela alíquota dos novos tributos, mas principalmente pela forma como a impossibilidade de apropriação de créditos altera a composição do custo para as empresas contratantes. Na alimentação corporativa, esse é um ponto especialmente relevante porque o benefício fiscal não termina na operação da empresa que fornece a refeição: ele também influencia a estrutura econômica do contrato com o cliente”, explica.
Custo tributário passa a integrar decisões de contratação
A nova estrutura tributária tende a levar as empresas a uma análise mais detalhada do custo efetivo da alimentação corporativa. Em vez de considerar apenas o preço da refeição, será necessário avaliar como impostos, cadeia de fornecimento, mão de obra, compras, logística, gestão e demais componentes interferem no custo total da operação.
A mudança também pode influenciar a comparação entre modelos de restaurante próprio e terceirizado. Para Camargo, a Reforma Tributária, por si só, não torna uma alternativa necessariamente mais vantajosa do que a outra.
“A decisão deve partir de uma análise econômica completa, e não apenas da comparação entre a alíquota de um tributo e o preço da refeição. No modelo terceirizado, a empresa precisa compreender como a reforma será refletida na formação do preço do serviço e no contrato. No modelo próprio, é necessário avaliar o impacto tributário e operacional de toda a cadeia de fornecimento”, afirma.
Nesse contexto, entram na análise fatores como mão de obra, compras, gestão de fornecedores, equipamentos, desperdícios, tecnologia, compliance e capacidade de adaptação às novas regras.
Contratos ganham importância durante a transição
Como a Reforma Tributária será implementada gradualmente até 2033, contratos de médio e longo prazo poderão atravessar diferentes etapas do processo. Por isso, a estrutura contratual passa a ser um elemento importante para dar previsibilidade às relações entre empresas contratantes e prestadores de serviços.
Uma das alternativas é estabelecer cláusulas de revisão e reequilíbrio econômico-financeiro relacionadas às mudanças decorrentes da Reforma Tributária, com critérios objetivos para eventuais alterações nos valores contratados.
“A principal recomendação é que os contratos deixem de tratar a tributação como um componente estático do preço. É importante prever cláusulas de revisão e reequilíbrio econômico-financeiro associadas às mudanças decorrentes da Reforma Tributária, além de estabelecer de maneira clara como eventuais alterações na carga tributária serão calculadas e refletidas nos valores contratados”, destaca Camargo.
Segundo ele, a construção dessas cláusulas deve envolver as áreas fiscal, financeira e jurídica, levando em consideração as características específicas de cada contrato. A transparência na composição dos preços e o registro das premissas utilizadas também podem reduzir divergências futuras entre as partes.
Preparação precisa acompanhar cada etapa até 2033
A transição para o novo sistema tributário ocorrerá de forma escalonada. 2026 é marcado pelo período de adaptação e testes, enquanto 2027 traz mudanças importantes, como a entrada efetiva da CBS e a extinção de PIS e Cofins. Entre 2029 e 2032, ocorrerá a transição gradual de ICMS e ISS para o IBS, até a implementação integral do novo modelo em 2033.
Para empresas de alimentação corporativa, a preparação envolve acompanhar não apenas as alíquotas, mas também os efeitos sobre custos, formação de preços, contratos, processos fiscais, sistemas e relacionamento com fornecedores e clientes.
“O ponto central é não esperar 2033 para agir. A reforma será implementada gradualmente, e cada etapa pode produzir efeitos diferentes sobre a operação. Antecipar essas mudanças permite tomar decisões com mais segurança, reduzir riscos de margem e oferecer maior previsibilidade aos clientes”, finaliza Camargo.
Sobre a Premium Essential Kitchen
A Premium Essential Kitchen é uma empresa brasileira de alimentação empresarial com quase quatro décadas de atuação. A companhia atende cerca de 250 clientes em 10 estados do país, oferecendo soluções completas em alimentação corporativa com foco em qualidade, bem-estar e satisfação dos colaboradores de seus parceiros. Para saber mais, acesse: https://somospremium.com.br/